Quando um fundo de private equity investe em uma empresa, ele chega com um horizonte de venda. O plano de incentivo da gestão costuma ser desenhado em torno disso: outorga logo após o investimento, vesting de quatro ou cinco anos e pagamento no evento de liquidez.
O problema é que o exit está demorando mais. Quando o fundo permanece mais tempo do que o previsto, o plano termina o vesting antes da venda, deixa de reter os executivos que deveria reter e chega à auditoria do comprador com pontos em aberto.
O que você encontrará neste conteúdo?
Este artigo mostra como funciona o plano de incentivo de longo prazo em empresa investida por private equity, quais instrumentos usar quando não há liquidez, como lidar com o atraso da saída e com o desligamento de executivos, e como apresentar custo e diluição ao comprador.
Os prazos dos fundos ficaram mais longos
- 6 anos e 3 meses é o tempo médio até a venda de uma empresa em carteira, e 30% das empresas estão em carteira há mais de seis anos (Bain & Company, 2026).
- As saídas representaram 4% do portfólio em 2025 (Bain & Company).
- No Brasil, as operações com fundos de private equity cresceram 17,4% em 2025 (KPMG).
Os fundos seguem fazendo investimentos, mas levam mais tempo para vender. Para a empresa investida, isso significa que o plano aprovado na entrada do fundo precisa funcionar por um período maior e mais incerto do que o previsto na tese de investimento.
O desenho também esbarra na falta de mercado para as ações. Nas companhias fechadas, o bônus de longo prazo responde por 44% dos planos, enquanto as ações restritas respondem por 6%. A maior parte dos planos é paga em dinheiro, o que simplifica a administração, mas deixa o executivo fora do resultado da venda.
Como funciona o plano de incentivo em uma empresa investida por PE?
O plano de incentivo em uma empresa investida por private equity, também chamado de management incentive plan (MIP), dá aos executivos participação no ganho que o fundo obtém com a venda da empresa. O objetivo é alinhar a gestão à tese de investimento durante todo o período em que o fundo estiver no capital.
Em relação ao ILP de uma companhia aberta, quatro pontos mudam:
- A liquidez se concentra em um evento. Na companhia aberta, o beneficiário pode vender as ações em bolsa após o vesting. Na investida, o valor só se realiza na venda do controle, no IPO ou em uma recompra prevista em contrato.
- O valor depende de laudo ou do preço da transação. Sem cotação, o regulamento precisa definir o critério de valuation usado em outorgas, recompras e desligamentos.
- As condições se ligam ao retorno do fundo. É comum que parte do incentivo só seja liberada se o fundo atingir um múltiplo mínimo sobre o capital investido (MOIC) ou uma taxa interna de retorno (TIR) mínima.
- O acordo de acionistas define o que o executivo pode fazer com as ações. Tag-along, drag-along, direito de preferência e opções de compra em caso de desligamento precisam estar alinhados ao regulamento do plano.
Antes da aprovação, o regulamento deve responder, no mínimo:
- Quem é elegível e qual o tamanho do pool reservado ao plano.
- Qual instrumento será usado em cada nível hierárquico.
- Quais são as condições de vesting: tempo, performance, evento de liquidez ou uma combinação delas.
- O que conta como evento de liquidez.
- Como o desligamento é classificado e o que acontece com cada parcela.
- Se há aceleração do vesting na venda de controle.
Qual instrumento usar quando não há liquidez?
A escolha depende de três fatores: se a empresa quer trazer o executivo para o quadro de acionistas, quanto caixa estará disponível no pagamento e qual tratamento contábil o fundo aceita no balanço.
| Instrumento | Liquidez exigida | Diluição | Tratamento contábil | Uso típico |
|---|---|---|---|---|
| Ações restritas | Sim. O valor só se realiza na venda, no IPO ou em recompra | Societária, com novas ações ou ações em tesouraria | CPC 10 (R2), liquidação em ações: valor justo na outorga, apropriado como despesa durante o vesting, sem remensuração | Primeiro escalão, quando o fundo quer a gestão como acionista |
| Phantom shares | Não exige mercado, mas exige caixa no pagamento | Nenhuma societária; o pagamento reduz o valor que chega aos acionistas | CPC 10 (R2), liquidação em caixa: passivo remensurado a valor justo a cada balanço até o pagamento | Segundo escalão e limitadas, quando não se quer ampliar o quadro de sócios |
| Bônus de longo prazo | Não. Pago com o caixa da operação | Nenhuma | CPC 33, quando não indexado ao valor da ação: provisão conforme o atingimento das metas | Base ampla de gestores, com metas operacionais plurianuais |
| Bônus de saída | Depende do evento de liquidez para ser pago | Nenhuma societária; sai do preço recebido pelos vendedores | CPC 10 (R2) em caixa, se indexado ao valor da ação; CPC 33, se não | Retenção até a venda, inclusive de quem não recebe ações |
| Coinvestimento | Sim. O executivo investe na entrada e só realiza o ganho na saída | Societária, ao preço de entrada do fundo | Sem despesa se as ações forem adquiridas a valor justo; um eventual desconto segue o CPC 10 (R2) | CEO e fundadores que reinvestem parte do valor recebido na venda (rollover) |
Alguns cuidados na escolha:
- Ações restritas pressupõem uma sociedade anônima. Em limitadas, a entrada de executivos como sócios exige alteração do contrato social a cada movimento, o que leva muitas empresas a usar phantom shares.
- Os instrumentos podem ser combinados. Um desenho comum reúne ações restritas para o primeiro escalão e phantom shares ou bônus para o segundo.
- A natureza tributária varia conforme o desenho. A classificação como remuneração ou como ganho de capital deve ser avaliada com os assessores jurídico e tributário antes da aprovação.
O tratamento contábil pesa mais na escolha do instrumento do que costuma parecer na fase de desenho. Nas ações restritas, a despesa é fixada na data da outorga e distribuída ao longo do vesting. Nas phantom shares, o passivo é remensurado a cada balanço e acompanha a valorização da empresa até o pagamento, o que altera o resultado apresentado ao fundo durante todo o período de investimento e, mais tarde, ao comprador.
Para saber mais, baixe o e-book: Contabilização de incentivos de longo prazo O material reúne os critérios de reconhecimento e mensuração da despesa de cada tipo de plano, para que o financeiro e os auditores trabalhem com a mesma base desde a primeira outorga. Acesse gratuitamente.
Exemplo com ações restritas.
Uma empresa recebe aporte de um fundo, que passa a deter 70% do capital. No mesmo ano, a assembleia aprova um programa de ações restritas equivalente a 3% do capital em base totalmente diluída, distribuído entre cinco executivos. A CFO recebe 60 mil ações, com vesting de 25% ao ano ao longo de quatro anos, e o regulamento prevê aceleração do saldo não vestido em caso de venda de controle.
Linha do tempo do plano
| Marco | Quando | O que definir | O que registrar |
|---|---|---|---|
| Entrada do fundo | Ano 0 | Tamanho do pool, instrumentos, elegíveis e alinhamento com o acordo de acionistas | Cap table pós-aporte em base fully diluted e pool reservado |
| Outorga | Ano 0 a 1 | Quantidade por beneficiário, valor de referência e condições de vesting | Ata de aprovação, contrato de adesão e valor justo na outorga |
| Vesting | Anos 1 a 4, ou até o evento de liquidez | Marcos por tempo e por performance, testes de metas | Parcelas vestidas por beneficiário e despesa reconhecida |
| Saída do executivo | A qualquer momento | Classificação como good ou bad leaver e destino de cada parcela | Ações canceladas, recompradas ou mantidas e atualização do cap table |
| Evento de liquidez | Planejado para o ano 4 ou 5; hoje, em média, após o sexto ano | Aceleração, preço e distribuição dos valores | Valor por beneficiário, liquidação e encerramento do programa |
Voltando ao exemplo: se o fundo entrou em 2021 e planejava vender em 2025, o vesting da CFO termina em 2025. Com o prazo médio atual de seis anos e três meses, a venda ficaria para 2027. Por cerca de dois anos, a executiva teria todas as ações vestidas e nenhum mecanismo adicional de retenção.
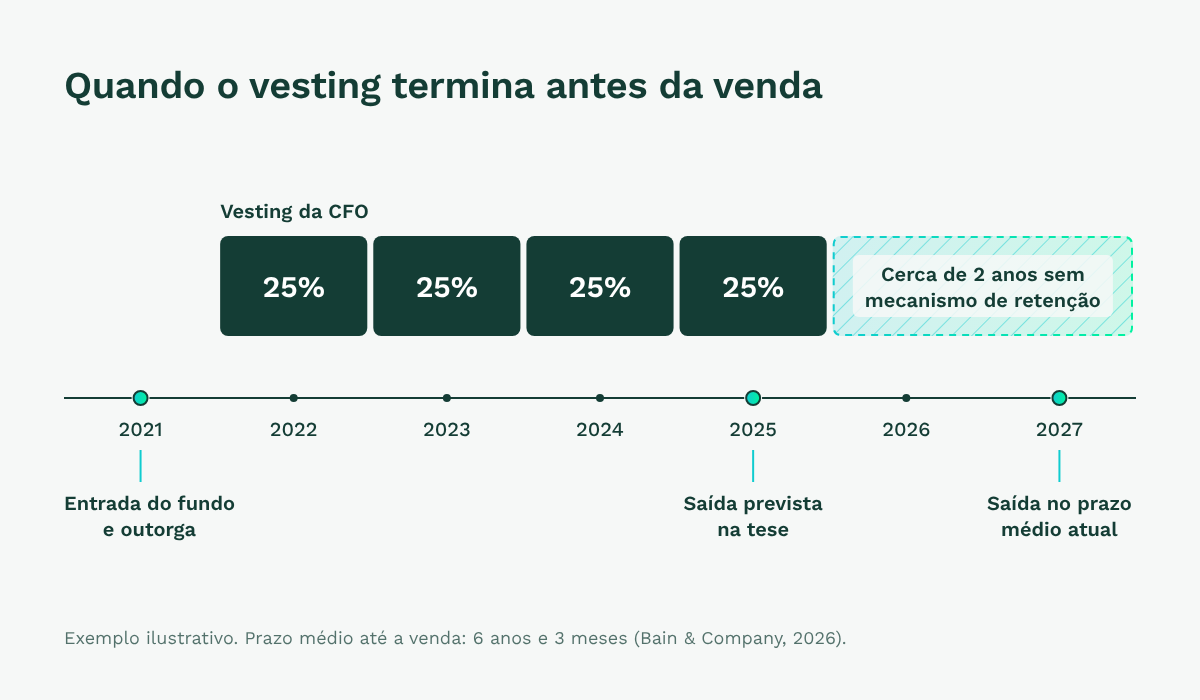
Exemplo ilustrativo. Prazo médio até a venda: 6 anos e 3 meses (Bain & Company, 2026).
O que acontece com o plano se o exit do fundo atrasar?
Se o plano foi desenhado com vesting apenas por tempo, ele termina antes da venda. Se foi desenhado com vesting apenas no evento de liquidez, o executivo passa anos sem receber nada e o incentivo perde força. Nos dois casos, o plano precisa ser revisto com o fundo.
As alternativas mais usadas são:
- Nova outorga de retenção. Uma parcela adicional com vesting que se estende até a nova data estimada de saída. Aumenta a diluição, o que precisa ser negociado com o fundo.
- Vesting híbrido, por tempo e por evento. As parcelas cumprem o período de serviço, mas só ficam livres com o evento de liquidez. O regulamento precisa prever o que acontece se o evento não ocorrer dentro de um prazo máximo.
- Liquidez parcial antes da venda. A companhia ou o fundo compra parte das ações vestidas com base em laudo. O executivo recebe parte do valor sem esperar a venda, mas a operação exige caixa e critério de preço definido.
- Revisão das metas de performance. Metas atreladas a TIR ficam mais difíceis de atingir à medida que o prazo se estende. A recalibração precisa passar pelas mesmas instâncias que aprovaram o plano.
A definição de evento de liquidez também merece revisão. Vendas parciais, recapitalizações e a transferência da empresa para um fundo de continuação são alternativas usadas pelas gestoras quando a venda tradicional demora. Um regulamento que prevê apenas a venda de controle ou o IPO deixa essas situações sem tratamento e abre espaço para disputa com os beneficiários.
Como tratar a saída de um executivo antes do evento de liquidez?
O plano classifica o desligamento como good leaver ou bad leaver. Cada categoria define o que acontece com as parcelas vestidas e não vestidas e a que preço a companhia ou o fundo pode recomprar as ações.
| Good leaver | Bad leaver | |
|---|---|---|
| Situações típicas | Aposentadoria, invalidez, falecimento, demissão sem justa causa e término acordado | Justa causa e violação de não concorrência ou de confidencialidade |
| Parcelas não vestidas | Canceladas ou mantidas pro rata, conforme o regulamento | Canceladas |
| Parcelas vestidas | Mantidas, com opção de compra pela companhia ou pelo fundo a valor justo | Sujeitas a opção de compra pelo menor valor entre o custo de aquisição e o valor justo |
No exemplo da CFO, suponha que ela deixe a empresa ao fim do terceiro ano, com 45 mil ações vestidas e 15 mil não vestidas:
- Como good leaver, as 15 mil ações não vestidas são canceladas. As 45 mil vestidas permanecem com ela, e a companhia ou o fundo pode comprá-las a valor justo apurado em laudo. Se não houver compra, ela participa da venda futura sujeita ao drag-along.
- Como bad leaver, as 15 mil ações não vestidas são canceladas, e as 45 mil vestidas podem ser recompradas pelo menor valor entre o custo de aquisição, que pode ser simbólico, e o valor justo.
Em qualquer dos casos, o desligamento precisa ser refletido no cap table, no livro de registro de ações e na contabilidade. Pelo CPC 10 (R2), a despesa já reconhecida sobre parcelas não vestidas por condição de serviço é revertida.
Como mostrar ao comprador o custo e a diluição do plano?
Na due diligence, o comprador quer saber quantas ações ou unidades estão em circulação, quantas estão vestidas, o que acelera na venda de controle e quanto do preço vai para os beneficiários. Para responder com segurança, a empresa precisa ter em mãos:
- Cap table em base totalmente diluída, com ações emitidas, pool reservado, outorgas em aberto e parcelas canceladas.
- Registro de cada outorga, com ata de aprovação, contrato de adesão assinado, calendário de vesting e condições de resgate.
- Simulação do evento de liquidez com o preço da proposta: quanto cada beneficiário recebe, quanto acelera e quanto sai do valor destinado aos demais acionistas.
- Histórico contábil da despesa reconhecida pelo CPC 10 (R2) e, no caso de phantom shares, do passivo atualizado.
- Desligamentos tratados, com a classificação de cada caso, as recompras executadas e as opções de compra ainda em prazo.
Quando esses dados estão espalhados em planilhas, contratos e atas sem conciliação, a reconstrução acontece às pressas durante a due diligence, e as divergências entre os documentos viram ponto de negociação com o comprador.
Como o Basement apoia o plano da outorga à saída do fundo
Ao longo de seis anos ou mais, o plano de incentivo de uma empresa investida passa por várias áreas. O RH acompanha os beneficiários, o financeiro contabiliza a despesa, o jurídico cuida de atas e contratos e o fundo cobra relatórios periódicos. Quando cada área mantém a própria versão do plano, as divergências costumam aparecer só na due diligence.
O Basement reúne o plano de incentivo e a gestão societária da empresa na mesma base. Cada movimento do plano é registrado uma vez e passa a constar no cap table, no calendário do beneficiário e nos relatórios.
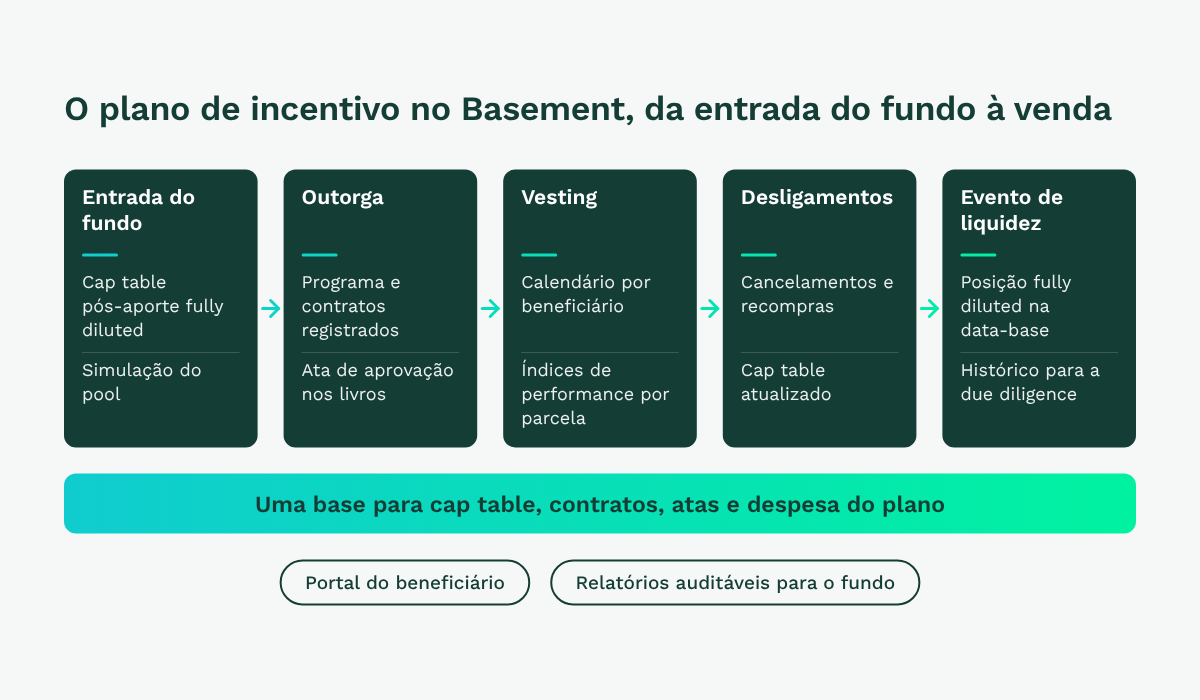
O plano de incentivo no Basement, da entrada do fundo à venda
Na entrada do fundo
Antes de aprovar o plano, o fundo e a gestão precisam saber quanto o pool vai diluir cada acionista. No Basement, o cap table pós-aporte fica registrado em base fully diluted, e as simulações de outorga mostram o efeito de diferentes tamanhos de pool sobre a participação do fundo, dos fundadores e dos executivos.
Com o plano aprovado, o programa é registrado com instrumento, elegíveis, regras de vesting e condições de resgate. A ata que aprovou o plano fica na mesma plataforma, junto aos livros societários da empresa.
Na outorga e no vesting
Cada contrato de adesão gera um calendário de vesting por beneficiário, com parcelas por tempo e por performance. Quando o comitê apura as metas do ano, o índice de performance pode ser aplicado de uma vez a todos os contratos do programa ou parcela a parcela, e a plataforma mostra a quantidade de ações antes e depois da revisão para conferência. Cada índice aplicado fica no histórico de alterações.
No portal do beneficiário, o executivo acompanha a própria posição: ações outorgadas, parcelas vestidas, próximas datas e o efeito das metas apuradas.
Nos desligamentos
Quando um executivo sai antes do evento de liquidez, o tratamento de cada parcela é registrado no contrato, seja cancelamento, manutenção ou recompra. O calendário de vesting e o cap table passam a refletir a nova posição, e o histórico do desligamento fica disponível para consulta do fundo e do comprador.
Quando o exit atrasa
Se o fundo decidir estender o plano, as simulações de diluição mostram quanto uma nova outorga de retenção reduz a participação de cada acionista antes da aprovação. O novo programa entra no mesmo cap table que já reúne as outorgas anteriores, sem uma planilha paralela para cada rodada.
Na prestação de contas e na due diligence
Os relatórios auditáveis reúnem outorgas, vesting, cancelamentos e recompras por beneficiário, com a data de cada registro, e a despesa do plano é acompanhada na área de contabilização. Na venda, a empresa entrega ao comprador a posição fully diluted na data-base e o histórico completo do plano, sem precisar reconstruí-lo a partir de documentos dispersos.
Co tempo médio até a venda em seis anos e três meses, o plano aprovado na entrada do fundo acumula novas outorgas, revisões de metas e desligamentos até o evento de liquidez. Quando o comprador iniciar a due diligence, cada um desses movimentos precisa estar refletido no cap table, nas atas e nos contratos de adesão.
O Basement registra os programas, os calendários de vesting e as condições de resgate de cada beneficiário, mantém o cap table em base fully diluted e permite simular a diluição de novas outorgas antes da aprovação. O fundo recebe relatórios auditáveis, e cada executivo acompanha a própria posição no portal do beneficiário. Fale com nossos especialistas e solicite uma demo guiada.
Perguntas frequentes (FAQ)
O que é um management incentive plan?
É o plano de incentivo que dá aos executivos de uma empresa investida por private equity participação no ganho que o fundo obtém com a venda. O objetivo é alinhar a gestão à tese de investimento durante todo o período em que o fundo estiver no capital.
Qual a diferença entre o ILP em empresa de capital fechado e em companhia aberta?
Na companhia aberta, o beneficiário pode vender as ações em bolsa depois do vesting. Na empresa de capital fechado, o valor só se realiza na venda do controle, no IPO ou em uma recompra prevista em contrato, e o preço das ações depende de laudo ou do valor da transação. Por isso, o regulamento e o acordo de acionistas precisam definir critérios de valuation, regras de desligamento e o que conta como evento de liquidez.
Phantom shares funcionam em empresa fechada?
Sim. As phantom shares pagam ao executivo, em dinheiro, um valor atrelado ao das ações, sem que ele se torne sócio. Por isso, são usadas em limitadas e no segundo escalão, quando a empresa não quer ampliar o quadro de sócios. Pelo CPC 10 (R2), geram um passivo remensurado a valor justo a cada balanço até o pagamento.
Ações restritas exigem que a empresa seja uma sociedade anônima?
Sim. Em limitadas, a entrada de executivos como sócios exige alteração do contrato social a cada movimento, e muitas empresas optam por phantom shares ou bônus de longo prazo.
O que conta como evento de liquidez?
É o que o regulamento do plano definir. Os casos mais comuns são a venda de controle, o IPO e a recompra prevista em contrato. Como as gestoras também recorrem a vendas parciais, recapitalizações e transferências para fundos de continuação, o regulamento deve prever como o plano trata cada uma dessas situações.
Como evitar que o vesting termine antes da venda?
As alternativas são uma nova outorga de retenção, com vesting até a nova data estimada de saída; o vesting híbrido, que exige tempo de serviço e evento de liquidez; a liquidez parcial, com recompra de parte das ações vestidas; e a revisão das metas de performance. Qualquer uma delas precisa ser aprovada nas mesmas instâncias que aprovaram o plano.
Qual a diferença entre good leaver e bad leaver?
Good leaver é o executivo que sai por aposentadoria, invalidez, falecimento, demissão sem justa causa ou término acordado. Ele costuma manter as parcelas vestidas, com opção de compra pela companhia ou pelo fundo a valor justo. Bad leaver é quem sai por justa causa ou por violação de não concorrência ou de confidencialidade. Ele perde as parcelas não vestidas, e as vestidas podem ser recompradas pelo menor valor entre o custo de aquisição e o valor justo.

Formado em Engenharia de Energia pela UFJF com Pós Graduação em IA e MBA em Digital Business pela Universidade de Chicago.Especialista em Governança e Societário em Holdings e Fundos, com 10 anos em Tech e Mercado de Capitais.